Urgence
Toiture après un épisode de grêle : comment évaluer les dégâts avant de contacter son assurance
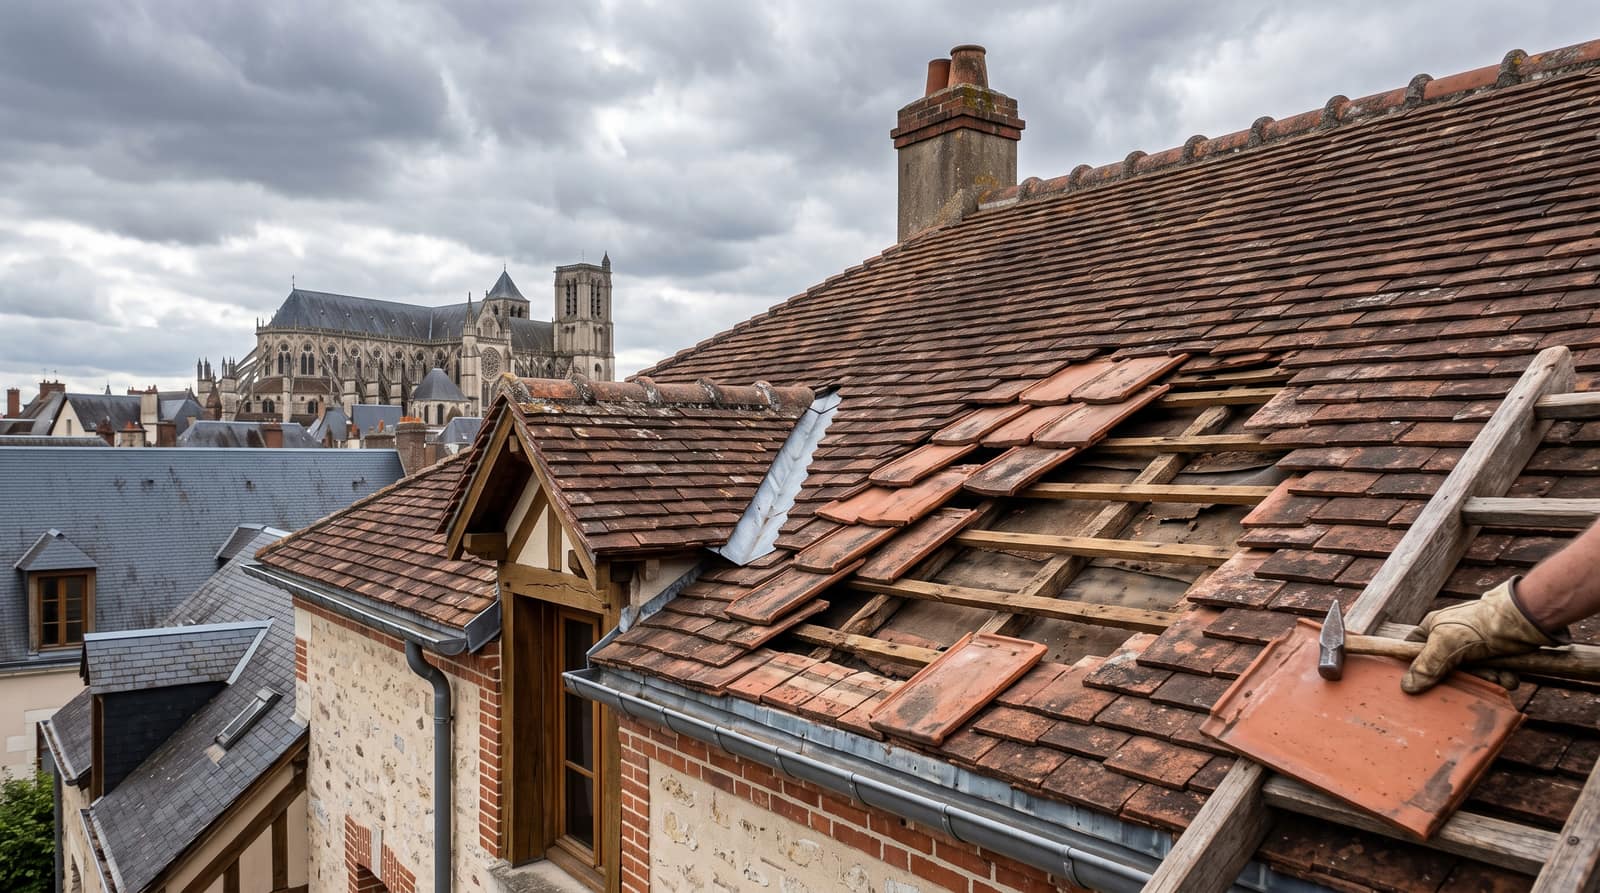
Un épisode de grêle marqué, phénomène auquel le climat océanique dégradé du Berry expose régulièrement les toitures du Cher, laisse parfois des dégâts qui ne sautent pas immédiatement aux yeux depuis le sol. Avant de contacter son assurance, il est utile de savoir quoi observer et comment documenter ce qui peut l'être, sans prendre de risque inutile.
Les signes visibles depuis le sol, à observer d'abord
Avant d'envisager toute montée sur le toit, un premier repérage depuis le sol permet déjà de collecter des indices utiles. Des tuiles visiblement fissurées, ébréchées sur leur bord ou déplacées de leur position d'origine constituent le signe le plus évident. Les éléments de zinguerie, gouttières et chéneaux, méritent également une attention particulière : la grêle peut y laisser des impacts ou des déformations visibles, en particulier sur les matériaux les plus fins. Des jumelles permettent souvent d'affiner cette observation initiale sans monter sur la toiture.
À l'intérieur de la maison, un contrôle des combles à la recherche de traces d'humidité, d'auréoles au plafond ou d'un filet de lumière visible à travers la couverture complète utilement cette première évaluation, en particulier dans les jours qui suivent l'épisode.
Les éléments de faîtage et les fenêtres de toit, quand la maison en compte, méritent aussi un regard attentif depuis le sol ou depuis une fenêtre d'étage donnant sur la toiture. La grêle peut fissurer ou étoiler une vitre de fenêtre de toit sans que le dommage soit visible depuis la rue, un point que les occupants découvrent parfois tardivement s'ils ne montent pas régulièrement dans leurs combles.
Pourquoi un examen depuis le toit reste risqué sans professionnel
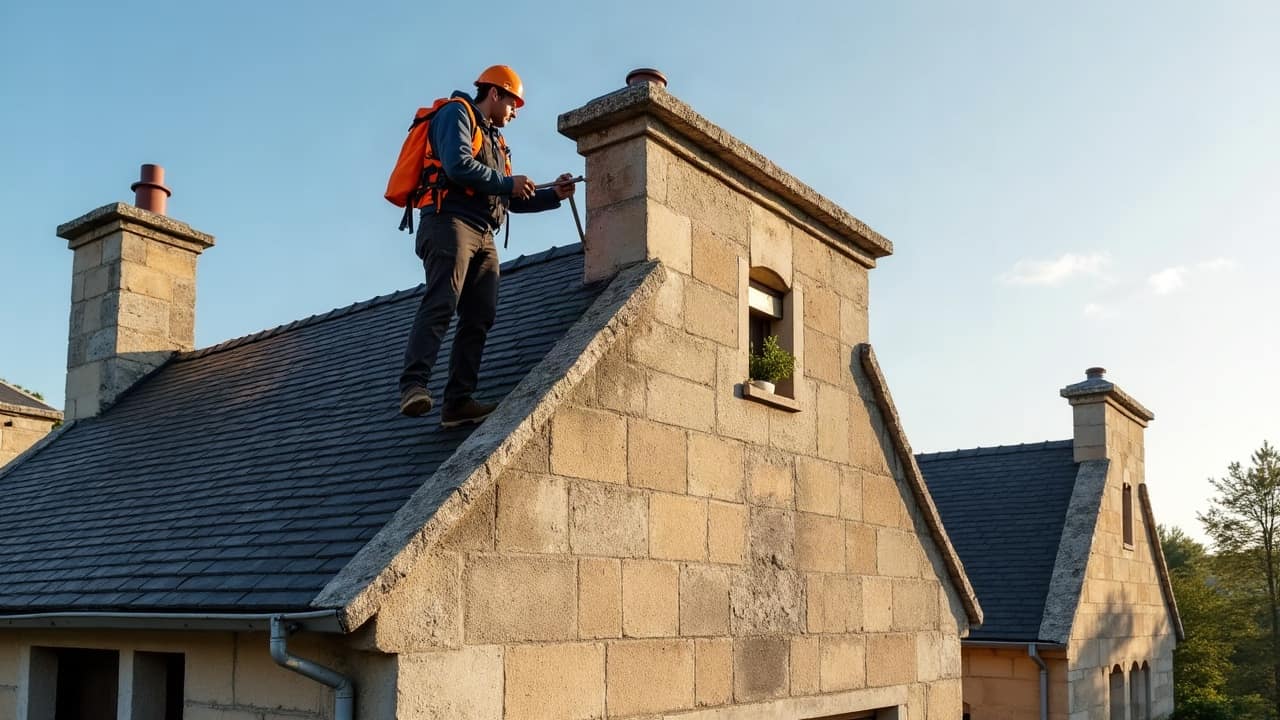
Après un épisode de grêle, une toiture peut cacher des fragilités invisibles depuis le sol : une tuile fissurée mais encore en place, un support fragilisé qui ne supporte plus le poids d'une personne. Monter soi-même sur une toiture dans ces conditions expose à un double risque, celui d'une chute et celui d'aggraver un dégât déjà présent en marchant sur un élément fragilisé. Un couvreur dispose de l'équipement et de l'expérience nécessaires pour circuler en sécurité et documenter l'état réel de la couverture, y compris les dégâts non visibles depuis le sol. Notre page dédiée aux dégâts de tempête et d'infiltrations détaille cette démarche.
Constituer un dossier avant la déclaration de sinistre
Une fois les premiers signes repérés, il devient utile de les documenter par des photographies datées, prises depuis plusieurs angles, avant tout contact avec l'assurance. Ce dossier initial, même incomplet, facilite la déclaration de sinistre et donne à l'assureur des éléments concrets sur lesquels s'appuyer pour mandater, le cas échéant, un expert.
Un constat réalisé par un couvreur, distinct de celui de l'expert d'assurance, peut également appuyer le dossier en apportant un avis technique sur l'origine et l'étendue des dégâts constatés. Ce constat ne remplace pas la procédure d'assurance, mais il aide à objectiver ce qui a été observé, en particulier lorsque plusieurs types de dégâts, tuiles, zinguerie, éventuelle infiltration, se cumulent après un même épisode.
Agir sans attendre, sans pour autant précipiter les travaux
Face à une infiltration active ou un risque immédiat, une mise hors d'eau provisoire peut s'avérer nécessaire avant même la finalisation du dossier d'assurance. Ce geste conservatoire limite l'aggravation des dégâts sans préjuger du montant ni de la nature définitive des travaux, qui se décident ensuite sur la base d'un diagnostic complet et d'un devis détaillé poste par poste.
Dans le Cher, où les épisodes de grêle s'inscrivent dans le climat océanique dégradé du Berry sans qu'aucune période de l'année n'en soit totalement exempte, disposer de ces repères en amont, plutôt que de les découvrir au moment du sinistre, permet de réagir plus sereinement et d'engager les bonnes démarches dans le bon ordre.